
 Sahakari Akhabar
संचालक तथा पदाधिकारीको संपत्ति विवरण अनिवार्य पेश गर्ने व्यवस्था मिलाउने । जनसंख्या र आर्थिक कारोवार समेतको अध्ययन गरी नगरपालिकाको एक वडामा ५ वटाभन्दा बढी संस्थालाई कारोवार गर्ने इजाजत नदिने र विगतमा दिइएको अवस्थामा ३ वर्षभित्र सीमामा ल्याउने गरी कार्यान्वयन गर्ने, संस्थाको कार्यक्षेत्र र शाखा सिमित गर्ने । सम्पत्ति ब्यवस्थापन कम्पनीको स्थापना र संचालनको प्रक्रिया अगाडि बढाउने ।
बचत तथा ऋण सहकारी संस्थाको स्थापना र संचालन सम्बन्धमा अलग्गै वित्तीय सहकारी ऐनको ब्यवस्था गर्ने । सहकारी ऐन, नियमावली, नीति नियम सिद्धान्त, मूल्य मान्यता र आचार संहिताको प्रभावकारी कार्यान्वयन गर्नुपर्ने ।
नियामकको बलियो उपस्थिति रहनेगरी संगठन संरचनामा परिमार्जन र अलग अलग नियामकहरुको व्यवस्था गर्नुपर्ने । पूँजी, संचालक समिति, व्यवस्थापन र संरचनामा स्पष्टता तथा बलियो कानूनी आधार सहितको दोश्रो तहको संगठन (STI) को स्थापना, कानून र संरचना अविलम्ब तयार गर्ने ।
कर्जा सूचना केन्द्र, निक्षेप तथा कर्जाको सुरक्षण र ऋण असुली न्यायाधीकरणको ब्यवस्था सहित पूर्वाधारको विकास गर्नुपर्ने । नयाँ दर्ता तथा कार्यक्षेत्र विस्तारको स्वीकृति कार्य हाललाई स्थगित गर्ने र मर्जरलाई प्रोत्साहन गरी संख्या घटाउने । सहकारी प्रवर्धन कोषको परिचालन र स्थिरीकरण कोषको परिचालन व्यवस्थामा सुधार गर्नुपर्ने ।
संचालक र कार्यकारी अधिकृतको पदावधि २ कार्यकाल कायम हुनेगरी नीतिगत व्यवस्था गर्ने । संचालक, व्यवस्थापक र कर्मचारीलाई कर्जा लगानीमा तत्काल रोक लगाउने । कोषको लागतलाई आधारमानी ब्याजदर निर्धारण प्रक्रिया स्वचालित बनाउने । तालिम प्राप्त ब्यक्तिहरुलाई मात्र संचालक समिति वा अन्य समितिमा प्रवेश दिने । Fit & proper test तथा तालिमको व्यवस्था गरेर मात्र संचालक समिति र व्यवस्थापकीय तहमा रहन पाउने व्यवस्था गर्ने ।
संचालक, व्यवस्थापक तथा कर्मचारीहरु राजनीतिक दलको सदस्य हुन नपाउने गरी कानूनी व्यवस्था गर्ने । गलत काम गर्ने संचालक, व्यवस्थापक र नियतबस ऋण नतिर्ने ऋणीलाई तत्काल कानूनी कारबाहीको प्रकृया अगाडि बढाउने । नियतबस संस्थाको अभिलेख वा कागजात नष्ट गर्ने र संस्थाको Software विगार्ने ब्यक्तिलाई जिम्मेवार बनाई बैंकिंङ कसूरमा कारवाही प्रकृया अगाडि बढाउने ।
बाह्य परिस्थिति, आर्थिक मन्दी, तरलता अभाव र अन्य परिस्थितिजन्य कारणले आर्थिक समस्यामा परेका ऋणीलाई सहजीकरण गर्न बढीमा १ वर्षको कर्जा पूनःसंरचनाको सुविधा प्रदान गर्ने । परियोजना र ऋणीको पर्याप्त विश्लेषण गरेर मात्र कर्जा प्रवाह गर्ने, घरजग्गा, शेयर, मार्ट र महंगा व्यक्तिगत सवारी साधनमा ऋण लगानी गर्ने कार्य तत्काल बन्द गर्ने । सदस्यहरुसंग नियमित भेटघाट, छलफल, परामर्श र सम्मानजनक व्यबहार गर्ने भयको मनोविज्ञान लिएर बचत झिक्नेलाई विश्वासको बातावरण सिर्जना गर्ने ।
पर्याप्त र सुरक्षित धितो लिएर मात्र ऋण प्रवाह गर्ने, सुरक्षणमा राखिएको घरजग्गा परिवार वा नातेदारको नाममा राखेको, विक्री गरेको भए तत्काल फिर्ता गरी संस्थाको नाममा ल्याउने व्यवस्था गर्ने । खराव ऋणी वा पक्षको सम्पत्ति पहिचान गर्न सुराकी परिचालनको ब्यवस्था गर्ने ।
विगतमा भएको नियम विपरितको लगानी २ बर्षभित्र सीमामा ल्याउने । कर्जा दुरुपयोग गरी देश बाहिर गएका ऋणीलाई विदेशबाट ल्याउने प्रवन्ध मिलाउने । एकीकृत Database, COPOMIS को प्रभावकारी कार्यान्वयन र प्रविधिको प्रयोग मार्फत लागत घटाउन र पद्धति विकासमा पहल गर्ने ।
लाभांस घोषणा र वितरण अगावै नियामकबाट वित्तीय विवरण स्वीकृति गराउने व्यवस्था गर्ने । विगतमा गठित आयोगका प्रतिवेदनमा उल्लिखित उपयुक्त सुझावहरुको कार्यान्वयन गर्ने निजामति सेवामा अलग्गै सहकारी समहको गठन, परिचालन र दक्षता अभिबृद्धि, विभागमा कर्मचारीको स्थायित्व बढाउने ।
ब्यक्तिगत बचतको सीमा निर्धारण गर्ने, PEARLS Rating को नियमित अनुगमन गर्ने । संचालक र ब्यवस्थापकलाई प्रदान गर्ने सेवा सुविधामा स्पष्टता र प्रतिवेदनमा उल्लेख गर्ने । ३ अर्ब भन्दा बढीको बित्तीय कारोवार गरिरहेका र इच्छुक संस्थालाई एक पटकको लागि कम्पनीमा परिणत गर्न सक्ने कानूनी व्यवस्था गर्ने ।
केही सहकारीहरु निष्क्रिय रहेकोले विगत ३ बर्षदेखि लेखापरीक्षण नगराउने र साधारण सभा नगर्ने संस्थाको दायित्व फस्र्यौट गरी दर्ता खारेज गर्ने व्यवस्था मिलाउने बैकिंग क्षेत्रले अवलम्बन गरेका असल अभ्यासको कार्यान्वयनमा जोड दिने । कोषको प्रयोग प्रभावकारी भए नभएकोबारे कोषध्यक्षले मासिक प्रतिवेदन संचालक समितिमा पेश गर्ने ब्यवस्था मिलाउने । सहकारी क्षेत्रप्रतिको सरकारको नीति र सहजीकरण ब्यवस्थामा स्पष्टता आवश्यक रहेको ।
संचालक तथा पदाधिकारीको संपत्ति विवरण अनिवार्य पेश गर्ने व्यवस्था मिलाउने । जनसंख्या र आर्थिक कारोवार समेतको अध्ययन गरी नगरपालिकाको एक वडामा ५ वटाभन्दा बढी संस्थालाई कारोवार गर्ने इजाजत नदिने र विगतमा दिइएको अवस्थामा ३ वर्षभित्र सीमामा ल्याउने गरी कार्यान्वयन गर्ने, संस्थाको कार्यक्षेत्र र शाखा सिमित गर्ने । सम्पत्ति ब्यवस्थापन कम्पनीको स्थापना र संचालनको प्रक्रिया अगाडि बढाउने ।
ऋण समिति र लेखा सुपरिवेक्षण समितिको प्रभावकारिता बढाउने । विभागले सूचिकृत गरेका क्यातधबचभ को प्रयोग र लेखापरीक्षक मात्र नियुक्त गर्ने व्यवस्था मिलाउने । सरकारवाट राष्ट्रिय सहकारी बैंक मार्फत बढीमा २ वर्षको लागि सहुलियतपूर्ण ऋण प्रदान गरी समस्याग्रस्त सहकारीको अल्पकालिन व्यवस्थापन गर्ने ।
क्त्क्ष् स्थापना नभएसम्मको लागि राष्ट्र बैंकको सहयोगमा सहकारी विभागले नियमन तथा सुपरिवेक्षण मापदण्ड तयार गर्ने र वित्तीय सुशासन तथा जोखिम विश्लेषणको आधारमा ठूला सहकारीको निरीक्षण राष्ट्र बैंकको समेत सहभागितामा गरी बदनियतपर्वक काम गर्ने ब्यक्तिलाई तत्काल कारवाहीको दायरामा ल्याउने ।
समस्याग्रस्त सहकारीमा अलग अलग व्यवस्थापन समूह गठन गरी संचालक, ऋणी, व्यवस्थापक तथा कर्मचारीको चल अचल सम्पत्ति रोक्का गर्ने, विदेश जान, सरकार र स्थानीय तहबाट प्रदान गर्ने सेवा सुविधामा रोक लगाउने, सरकारी र राजनीतिक नियुक्ति नदिने । सहकारीको सम्पत्ति हिनामिना गरी विदेश भागेका ब्यक्तिलाई देशमा ल्याउन आवश्यक सन्धी, समझदारी गरी सरकारबाट थप पहल गर्ने ।
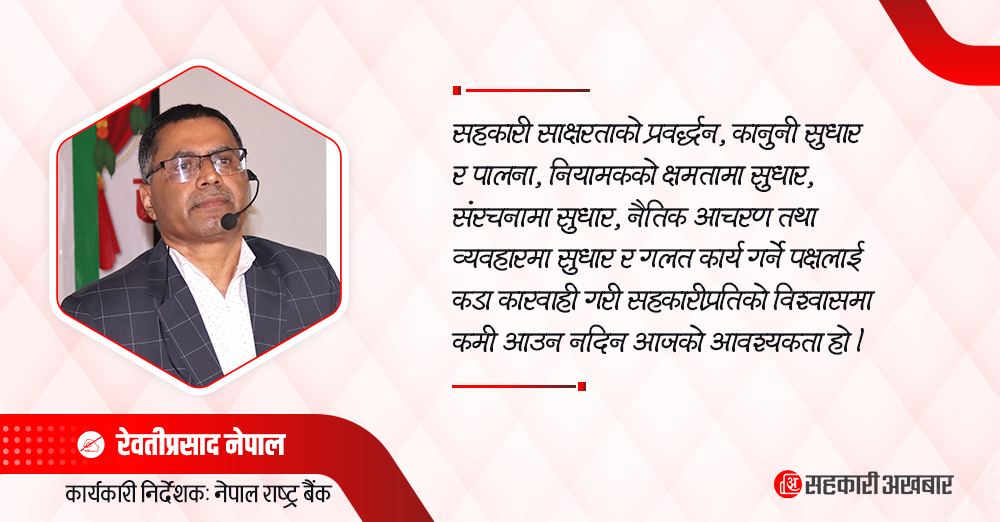
(कार्यकारी निर्देशक नेपालले ललितपुर जिल्ला बचत तथा ऋण सहकारी संघले आयोजना गरेको साकोस कोषाध्यक्ष गोष्ठिमा प्रस्तुत गरेको कार्यपत्रको आधारमा )



Leave a comment