
 Sahakari Akhabar
सहकारीमा अहिले सहकारीमा तरलता अभावको समस्या भयावह स्थितिमा पुग्ने अवस्था देखिएको छ । सहकारी संस्थामा दुई÷तीनवटा कारणले समस्या देखियो । संस्थाले सदस्यलाई विश्वास दिलाउन नसक्दा र केहि संस्थाहरु भाग्न थालेपछि समग्र अभियानमा नकारात्मक प्रभाव परेको छ ।
जसको कारण सहकारी संस्थाहरु दिन प्रतिदिन समस्यामा पर्न थाले । मान्छेमा नैराश्यता आउन थाल्यो । ‘हाम्रो लगानी, बचत सुरक्षित छैन पैसा बैंकतिर लैजानुपर्छ’ भन्ने वातावरण तयार भयो । अहिले सहकारी संस्थाहरुमा तीन प्रकारका समस्या देखिएका छन् ।
पहिलो कारण, सदस्यमा ऋण नतिरेपनि हुन्छ भन्ने भ्रम छ । हर्जना तिराउने त हो नि भन्दै नतिर्ने चलन छ । एक व्यक्तिले धेरै संस्थाबाट ऋण लिने गर्छ । सहकारी ऐन कार्यान्वयन हुन सकेको छैन । धेरै ठाउँबाट ऋण लिइसकेपछि पैसा नतिर्दा समस्या हुन्छ । सदस्यले पैसा फिर्ता माग्छ । सदस्यले बचत फिर्ता मागेपछि हामी छैन भन्न मिल्दैन । पैसा नभएपछि भाग्नुपर्ने स्थिति हुन्छ ।
दोस्रो कारणमा सञ्चालक तथा अध्यक्षहरुले जग्गा, जमिनलगायत अनुत्पादक क्षेत्रमा लगानी गरेका छन् । पैसा सबै अनुत्पादक क्षेत्रमा गयो । पैसा चलायमान नभएपछि सदस्यको पैसा सुरक्षित गर्न सकिदैँन । भनेको बेला पैसा फिर्ता गर्न सकिँदैन । तेस्रो स्थिति, सदस्यले यो सहकारीमा पैसा राख्न ठिक हुँदैन है भनेर निकाल्ने क्रम सुरु भयो । पैसा निकाल्ने क्रम बढ्दै जाँदा पैसा फिर्ता दिन सकिदैँन ।
यस्तो अवस्थामा नियमनकारी निकाय तथा सहकारी अभियान चुप लागेर बस्ने बेला छैन । अभियानले राम्रा संस्थालाई सम्मानित गर्न सक्नुपर्छ । सञ्चारमाध्यमले पनि सहकारीका राम्रा पक्ष पनि बाहिर ल्याइदिनुपर्छ । सञ्चार माध्यमले अहिले राम्रा पक्ष बाहिर ल्याउन सकेका छैनन् । नराम्रा पक्ष मात्रै बाहिर आउने गरेकाले सहकारीप्रति विश्वासको वातावरण गुम्दै गएको छ ।
सहकारीप्रति मानिसहरुको विश्वास छैन । सहकारीको पैसा असुरक्षित हुँदै गएको छ । हिजोको अवस्था कस्तो थियो, आजको अवस्था कस्तो छ, हामीले देखिरहेका छौं । सञ्चालकहरुको खानपिन र रहनसहन बदलिएको छ । त्यसकारणले गर्दा पनि सहकारीमा भाइरस तत्व घुसेको छ । यसले तमाम सहकारी अभियानमा धोका दिएको छ । यस्ता सहकारीले अभियानतिर कतै नदेखिने, सदस्यता नलिने गरेका छन् ।
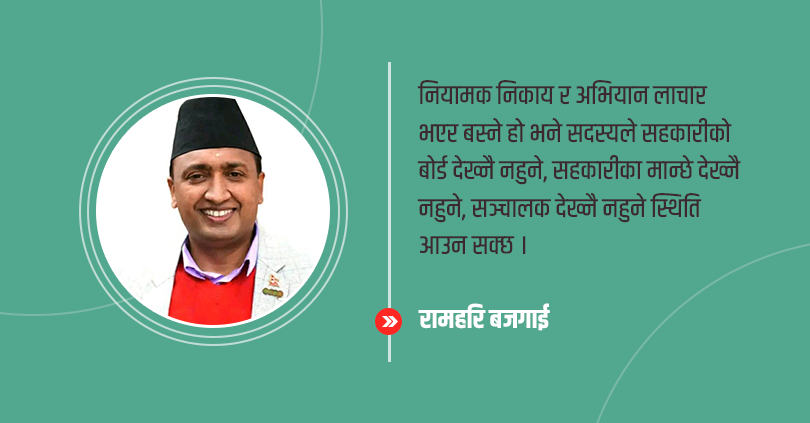
विकृति र विसंगतिबीचमा अभियानले के गर्ने ? नियामक निकायले के गर्ने ? भन्ने विषयमा चनाखो हुन जरुरी छ । यदी दुवैले सोच्दैनौं भने सहकारीमा विकराल स्थिति आउन सक्छ । नियामक निकाय र अभियान लाचार भएर बस्ने हो भने सदस्यले सहकारीको बोर्ड देख्न नहुने, सहकारीका मान्छे देख्न नहुने, सञ्चालक देख्न नहुने स्थिति आउन सक्छ ।
वैदेशिक रोजगारीका क्रममा त्यतिबेला इराकमा १२ जना नेपाली मारिएपछि म्यानपावरको बोर्ड देख्नासाथ ढुंगा मुढा हान्ने स्थिति आयो । म्यानपावर क्षेत्रमा भदौ १६ लाई कालो दिनका रुपमा लिइन्छ । सहकारीमा त्यस्तो स्थिति आउन नदिन सचेत हुनुपर्छ । सहकारी अभियान एकताबद्ध भएर लाग्नुपर्छ ।
फुटेर होइन, एकजुट भएर समस्या निराकरण गर्न सक्नुपर्छ । जसलाई, जुनसुकै संस्थालाई समस्या पर्दा पनि त्यसले सहकारी अभियानलाई पिरोल्छ । फलानो संस्थालाई समस्या प¥यो भनेर उन्मुक्ति हुन पाइँदैन । त्यसकारण जसले गर्दा सहकारी बचाउनतर्फ लाग्नुपर्छ ।
नियामक निकायले संस्था जन्माइदिएको हो । जन्माएर मात्र हुँदैन । संरक्षण गर्ने दायित्व पनि नियामकै हो । त्यसकारण राज्य र अभियान सँगसँगै मिलेर जान सकियो भने हामी लक्ष्यमा पुग्न सक्छौं । सहकारी अभियान वास्तविक अभियान हुन सक्छ । सहकारी अभियान राज्यको एउटा खम्बा स्थापित हुन सक्छ ।
नत्र भने नेता बनेर मात्र काम हुँदैन । सहकारीमा लागेर सहकारीको प्रवर्धन गर्न सकिएन भने नेता बन्नुको औचित्य छैन । नेता बनेर संस्थाको प्रवद्र्धन भएको छैन । नेताहरु आबद्ध भएको सहकारीको विश्लेषण गरौं त । साँच्चै हेर्ने हो भने सहकारी अभियानमा लागेका नेताहरुका संस्थामा समस्या देखिसकेको छ ।
आफ्नै संस्थाबाट दुर्दशा आयो भने के हुन्छ । अभियान हाक्ने मान्छेले आफ्नै सहकारी जोगाउन नसक्दा कसरी नेतृत्वदायी हल गर्न सक्छ ? गम्भीर प्रश्न चिन्ह छ । त्यसकारण ध्यान पु¥याउनै पर्छ । अब गम्भीर भएर नसोच्ने भने ठूलो संकट आउन सक्छ ।
धेरै संस्था आवश्यक छैन । एकीकरण गर्दै संस्थाको संख्या घटाउनुपर्छ । बलियो संस्थाले एकीकरण गर्दैनन् । कमजोर संस्थालाई एकीकरण गर्नुपर्ने हुन्छ । त्यसकारण बलियो र कमजोरलाई मिलाउँदै एकीकरण गर्नुपर्छ । वाध्यकारी एकीकरण गर्नुपर्छ । वाध्यकारी एकीकरण गर्दा राज्यले सहयोग पनि गर्नुपर्छ ।
सहकारीमा महंगो ब्याजदर छ । बैंकहरुले १२/१३ मै निक्षेप उठाइसकेका छन् । सहकारीले १४/१५ मा वाध्य भएर लिनुपर्ने स्थिति छ । तर, १६ मा लगानी गर्नुपर्ने स्थिति छ । सन्दर्भ ब्याजदर भनेर क्याप लगाइएको छ। ब्याज स्वचालित हुनुपर्नेमा अंकुश लगाइएको छ । जुन खालका काम भएको छ, यसले पनि सहकारी क्षेत्र धराशायी भएको छ । धराशायी भएको सहकारीलाई उकास्नका लागि अभियान र राज्य सँगसँगै जानुपर्छ । एकताबद्ध भएर जानुपर्छ । कतिपय सहकारीले बाहिर देखाउन सकेका छैनन् ।
कतिपय सहकारीमा घोटाला गरेको हुन्छ । त्यसको असुली भएको हुँदैन । मर्ज गर्न संस्थालाई सरकारले सहुलियत दिनुपर्छ । कर छुट, अनुदान, सस्तो ब्याजदरमा ऋण दिनेतर्फ सरकारले सोच्नुपर्छ । सहकारी संस्था नेपालमा १५ सय भए पुग्छ । संस्था धेरै चाहिदैँन । ३५/४० हजार सहकारी आवश्यक छैन ।
कोरियाको उदाहरण हेर्दा थोरै संस्थाले धेरै राम्रो काम गरेका छन् । कोरियामा १२÷१५ हजार सहकारीबाट मर्ज भएर ८÷९ सय संस्था भएका छन् । त्यसकारण मर्ज गर्न चाहेमा नहुने कुरै छैन । धेरै संस्था किन चाहियो। आवश्यक भन्दा धेरै संस्था मर्ज गरेर कम गर्नुपर्छ । नयाँ खालका सहकारी दर्ता गर्न सकिन्छ । उत्पादनमा जाने संस्थालाई बढावा दिन सकिन्छ । बचत तथा ऋण सहकारी संस्था धेरै भइसक्यो ।
सबै सहकारीले बचत गरिरहेका छन् । कृषिले बचत, पर्यटनले बचत, बहुउद्देश्यीयले बचत, कृषिका विभिन्न विषयवस्तुका सहकारीले पनि बचत गरिरहेका छन् । सबैले बचत गर्ने हो भने किन फरक सहकारी चाहियो । विषय अनुसार काम गर्न नसक्ने भए फरक प्रकृतिको सहकारी किन चाहियो । त्यसकारण जुन जुन उद्देश्यमा लागेका सहकारी छन् । विषय अनुसार काम गर्नुपर्छ ।
सूचना सञ्चार, कृषि, पर्यटन, पशुपालन, दूग्ध सहकारीको जर्गेना गर्नुपर्छ । सबैले बचत तथा ऋणको कारोबार गरेर मात्रै हुँदैन । सबैले बचत नै गर्ने हो भने हामीले सोचेको संमृद्ध नेपाल कहाँ बन्छ ? सदस्यको जीवनस्तर कसरी परिवर्तन हुन्छ ?
सहकारीमा महंगो ब्याजदर छ । बैंकहरुले १२/१३ मै निक्षेप उठाइसकेका छन् । सहकारीले १४/१५ मा वाध्य भएर लिनुपर्ने स्थिति छ । तर, १६ मा लगानी गर्नुपर्ने स्थिति छ । सन्दर्भ ब्याजदर भनेर क्याप लगाइएको छ। ब्याज स्वचालित हुनुपर्नेमा अंकुश लगाइएको छ ।
जुन खालका काम भएको छ, यसले पनि सहकारी क्षेत्र धराशायी भएको छ । धराशायी भएको सहकारीलाई उकास्नका लागि अभियान र राज्य सँगसँगै जानुपर्छ । एकताबद्ध भएर जानुपर्छ । कतिपय सहकारीले बाहिर देखाउन सकेका छैनन् ।
आन्तरिक रुपमा हेर्ने हो भने शहरी क्षेत्रका ५० प्रतिशत सहकारी समस्यामा छन् । ग्रामीण क्षेत्रमा लगानी छैन, ब्याजदर पनि सस्तो छ । शहरी क्षेत्रमा अस्वस्थ प्रतिष्पर्धा, सोचेभन्दा बाहिर र अनुत्पादक क्षेत्रमा लगानी, घरजग्गामा लगानी, सञ्चालकहरुमा लगानी भइरहेको छ । सदस्यले लगेको ऋण पनि नतिर्ने प्रवृतिले सहकारीमा चुनौति थपेको छ । सावाँ पनि नतिर्ने प्रवृति छ ।
अब अभियानले थेग्न सक्ने स्थिति देखिदैँन । किनभने सबै संस्थालाई पैसा चाहिएको छ । पैसा कहाँबाट लिने ? कारवाहीका लागि चिठी लेख्नुपर्ने अवस्था आइसकेको छ । सञ्चालकले कम ब्याजमा ऋण चलाएको स्थिति छ । अभियानले गरेर मात्र पुग्दैन । सबै प्रकृतिका संघ छन्, उनीहरुको भूमिका के हो ? अहिले के गरे । कुनै संस्थामा रेस्क्यु गरेको छ, छलफल गरेको छ ?
महासंघले गर्न खोजे पनि नतिजामुखी छैन । राम्रो गर्नेलाई जोगाउनुपर्छ । अहिले अभियानले चाहेर पनि जोगाउन सकिदैँन । अभियानले पैसा कहाँबाट दिन सक्छ ? पैसा दिन नसक्नासाथ बटारिने स्थिति छ । अभियानले बचतकर्तालाई नआत्तिन आह्वान गर्ने हो ।
गल्ती गर्नेलाई कारवाही गर्न पहल गर्ने हो । राम्रो गर्दागर्दै बिग्रिन थालेको छ भने जोगाउने हो । सदस्य आतंकित छन् । यस्तो बेलामा अभियानले पहल गर्नुपर्छ । निजी बैंक भन्दा सहकारीमै बचत सुरक्षित छ भनेर विश्वास दिलाउन सकिन्छ । (राष्ट्रिय सहकारी बैंकका संचालक तथा ललितपुर जिल्ला बचत तथा ऋण सहकारी संघका अध्यक्ष बजगाईसँगको कुराकानीमा आधारित)




Leave a comment